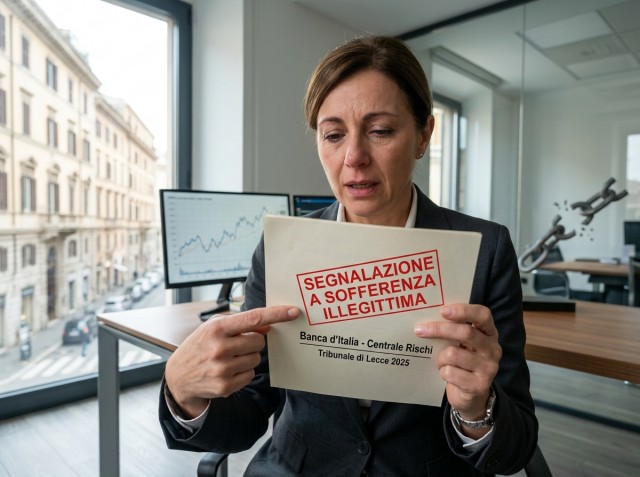
Quante volte un’azienda o un privato si sono visti chiudere le porte del credito bancario (es. un finanziamento) da un giorno all’altro, a causa di una segnalazione a “sofferenza” nella Centrale dei Rischi di Banca d’Italia?
Spesso si pensa che basti saltare una o poche rate per subire questa vera e propria “stigmatizzazione” finanziaria. Ma è davvero così?
La risposta, ribadita con forza da una giurisprudenza sempre più rigorosa, è un secco no.
Già in passato si evidenziava come il mero ritardo nel pagamento di un debito non potesse giustificare automaticamente una segnalazione a sofferenza. Oggi, i recenti arresti della magistratura continuano a tracciare una linea di demarcazione netta tra il semplice inadempimento e la reale insolvenza.
A confermarlo in modo inequivocabile sono arrivate pronunce chiave:
- La Corte di Cassazione (Ordinanza n. 5593 del 12 marzo 2026) ha ribadito che, per legittimare l’iscrizione “a sofferenza” in Banca d’Italia, non basta il mancato pagamento (come ad esempio di canoni di leasing), ma è indispensabile che l’intermediario finanziario verifichi preventivamente una situazione patrimoniale deficitaria, caratterizzata da una grave e non transitoria difficoltà economica (sul punto si vedano conformi Cass, n. 26361/2014; n. 31921/2019). Le banche e le finanziarie non possono limitarsi a valutare il singolo rapporto di credito isolato o agire per inerzia, specie in caso di cessione del credito.
- Il Tribunale di Lecce (Ordinanza del 28 maggio 2025) ha applicato con rigore questi principi, ordinando l’immediata cancellazione di una segnalazione illegittima e ricordando che persino il requisito del periculum in mora (l’urgenza di agire) si presume quando viene bloccato l’accesso al credito di un cittadino o di un’impresa, arrecando danni potenzialmente irreparabili (ordinanza visibile su www.centrostudisances.it – sez. Documenti ).
Una segnalazione errata o “automatica” non è solo un fastidioso intoppo burocratico: significa vedersi negati mutui, prestiti o finanziamenti per l’acquisto di una casa o per la continuità aziendale.
Secondo l’orientamento più recente, dunque, quando la segnalazione è illegittima, i tribunali non solo ordinano la cancellazione immediata ma condannano gli istituti creditizi al risarcimento dei danni e al pagamento delle spese di lite.
Dott. Danilo Romano
Avv. Matteo Sances