Le piccole e medie imprese italiane stanno affrontando una fase nella quale la capacità di produrre fatturato non coincide necessariamente con quella di generare equilibrio finanziario. È una distinzione fondamentale, spesso sottovalutata, che può determinare la solidità di un’azienda anche in presenza di ordinativi soddisfacenti e risultati economici apparentemente positivi.
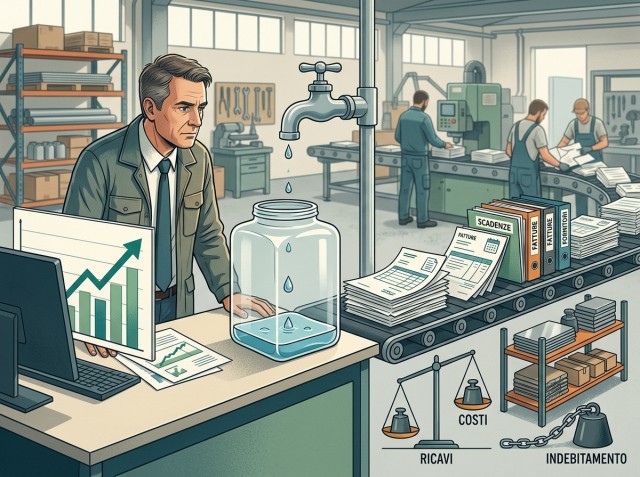
Il problema riguarda soprattutto la gestione del capitale circolante. Un’impresa può registrare una crescita dei ricavi del 5% o del 10% e contemporaneamente trovarsi in difficoltà se aumentano i tempi di incasso, le scorte di magazzino o gli anticipi necessari per sostenere la produzione.
In un sistema produttivo caratterizzato da una forte presenza di aziende di piccole dimensioni, la liquidità rappresenta una risorsa strategica quanto la capacità commerciale.
Consideriamo un’impresa manifatturiera con un fatturato annuo di 5 milioni di euro. Un allungamento medio dei tempi di incasso di 15 giorni può determinare, a parità di vendite, un maggiore fabbisogno finanziario di circa 205 mila euro. Una cifra che può incidere sensibilmente sulla disponibilità di risorse destinate agli investimenti e alla gestione ordinaria.
È proprio su questi aspetti che si misura oggi una parte importante della competitività aziendale.
Negli ultimi anni molte PMI hanno dovuto confrontarsi con l’aumento dei costi energetici, le oscillazioni delle materie prime, le tensioni internazionali e condizioni di finanziamento meno favorevoli rispetto al lungo periodo caratterizzato da tassi particolarmente contenuti.
Il risultato è una maggiore attenzione alla sostenibilità finanziaria della crescita.
Espandere il fatturato rimane un obiettivo importante, ma non può essere perseguito indipendentemente dalla redditività e dalla capacità di incasso. Acquisire nuovi clienti concedendo dilazioni eccessive o accettando margini troppo ridotti può determinare un incremento dei volumi senza un corrispondente miglioramento della situazione economica.
Un altro elemento riguarda la struttura dell’indebitamento. Le imprese che finanziano investimenti pluriennali attraverso strumenti prevalentemente a breve termine rischiano di creare squilibri tra la durata delle fonti finanziarie e quella degli impieghi.
L’acquisto di un macchinario, l’ampliamento di uno stabilimento o l’introduzione di nuove tecnologie dovrebbero essere accompagnati da una pianificazione coerente con i tempi di ritorno dell’investimento.
In questo contesto assume particolare importanza il rapporto tra impresa e sistema bancario. Non soltanto per ottenere credito, ma per costruire una programmazione finanziaria capace di anticipare i fabbisogni.
Presentare una situazione economica aggiornata, un piano degli investimenti credibile e previsioni attendibili sui flussi di cassa permette di affrontare il confronto con gli intermediari in modo più efficace.
La qualità delle informazioni aziendali diventa quindi un elemento competitivo.
Esiste poi una questione che riguarda direttamente la cultura imprenditoriale. Nelle aziende di dimensioni contenute, le decisioni commerciali, produttive e finanziarie sono spesso concentrate nelle mani dell’imprenditore. Questa caratteristica garantisce rapidità operativa, ma può rendere più difficile individuare tempestivamente eventuali squilibri.
Un controllo periodico dei margini, dei tempi medi di incasso, della rotazione del magazzino e delle scadenze finanziarie consente invece di intervenire prima che una tensione temporanea si trasformi in un problema strutturale.
Anche la digitalizzazione può offrire un contributo significativo. Sistemi gestionali integrati e strumenti di analisi dei dati permettono di migliorare le previsioni, monitorare la redditività delle singole commesse e individuare con maggiore precisione le esigenze finanziarie.
La tecnologia, tuttavia, produce risultati soltanto quando viene accompagnata da competenze adeguate e da una chiara organizzazione dei processi decisionali.
Per molte PMI la sfida dei prossimi anni sarà proprio questa: passare da una gestione prevalentemente orientata al conto economico a una visione capace di integrare redditività, patrimonio e liquidità.
Un’azienda con ricavi in aumento ma flussi di cassa insufficienti può essere più vulnerabile di un concorrente che cresce meno, ma mantiene margini solidi e un indebitamento equilibrato.
La dimensione aziendale, da sola, non garantisce maggiore sicurezza. Conta soprattutto la capacità di utilizzare efficacemente le risorse disponibili.
Le imprese italiane hanno dimostrato nel tempo una notevole capacità di adattamento alle trasformazioni economiche. Oggi questa qualità deve essere accompagnata da una maggiore disciplina finanziaria, perché la crescita sostenibile richiede non soltanto clienti e ordinativi, ma anche una struttura capace di sostenerli.
La vera competitività non si misura esclusivamente attraverso quanto un’azienda riesce a vendere. Si misura anche attraverso quanta ricchezza riesce a trattenere, quanta liquidità è in grado di generare e quanta autonomia finanziaria riesce a costruire.
È su questo equilibrio che si giocherà una parte decisiva del futuro delle piccole e medie imprese italiane.
PMI italiane, il vero rischio non è vendere meno ma non trasformare il fatturato in liquidità