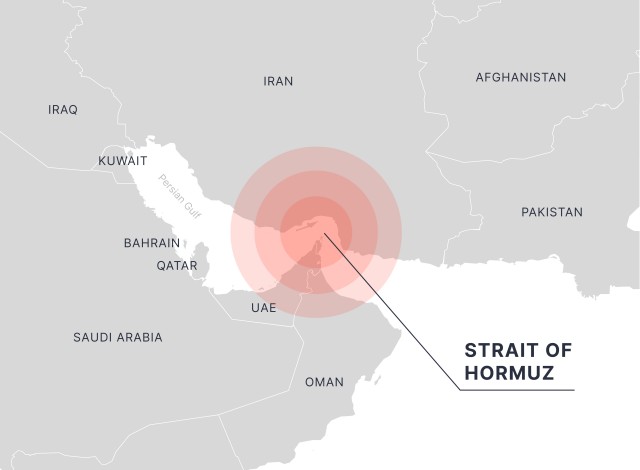
Secondo il Centro Studi di Confindustria, l’economia italiana si avvia verso un autunno di frenata, ma le previsioni di crescita per il 2026 sono state ritoccate verso l’alto. Il persistere della quasi completa chiusura dello Stretto di Hormuz continua a tenere alti i prezzi di petrolio e gas, ai livelli massimi da fine 2022 anche se molto inferiori alla media del 2022. L’inflazione è in aumento e le banche centrali stanno alzando i tassi per arginarla. Questo rallenterà consumi e investimenti, anche in Italia, mentre nel terzo trimestre finisce la spinta del PNRR.
Previsioni rialzate. La crescita del PIL italiano nel 2026 è stata rivista al rialzo dai previsori a +0,8%, rispetto al +0,5% indicato ad aprile, grazie ai primi due trimestri positivi. Pesano vari fattori: l’inatteso calo della domanda mondiale di petrolio, soprattutto in Cina e Giappone, che ha allungato i tempi della scarsità; il minor trasferimento dei rincari ai beni non energetici; e il traino del PNRR nelle battute conclusive.
Petrolio e gas più cari. A causa del proseguire del conflitto nel Golfo, il mercato petrolifero resta teso: a settembre la quota di transiti di navi attraverso Hormuz è scesa al 13% del normale e gran parte del greggio dell’area non può essere esportato, con 17,4 milioni di barili al giorno su 20,0 bloccati. Il Brent è così salito a 101 dollari al barile, con un picco di 109, e rimane volatile perché i mercati reagiscono a ogni notizia sugli impianti del Golfo. Rincara anche il gas: in Europa a settembre ha toccato 77 euro/mwh, il massimo da fine 2022, contro i 33 euro di febbraio. Resta più moderato rispetto ai valori anomali del 2022, ma è molto sopra i livelli normali, come i 14 euro del 2019.
Inflazione e tassi. Ad agosto l’inflazione italiana ha toccato il massimo dell’anno, +3,3% annuo, da +1,0% a inizio 2026. A spingerla sono soprattutto i prezzi energetici al consumo, in particolare i carburanti, che viaggiano al +17,1% dopo il -6,2% precedente. L’indice al netto di energia e alimentari resta stabile al +1,8%, ma vari beni potrebbero incorporare nei prossimi mesi i maggiori costi di trasporto. Sul fronte monetario, a settembre la BCE ha alzato i tassi di un quarto di punto, al 2,50%, dopo la prima mossa di giugno, temendo che l’inflazione nell’Eurozona resti a lungo sopra il +2,0%. I mercati attendono ulteriori rialzi, per un totale di +1,25 punti tra fine anno e il prossimo. Anche la FED ha iniziato a rialzare i tassi questo mese, portandoli al 3,75-4,00%, dopo una stabilità che durava da gennaio.
Turismo e industria. A luglio le presenze turistiche in Italia sono aumentate del +3,5% tendenziale, ma solo grazie agli stranieri (+7,3%) e alla loro maggior permanenza (+0,3 giorni in aggregato), mentre calano i flussi dei connazionali (-1,3%). Il dato di agosto potrebbe risentire del massimo storico delle temperature registrato in Italia. L’industria tiene: a luglio la produzione è cresciuta dello +0,7%, trainata dai beni di consumo (+2,1%). La variazione acquisita per il 2026 mostra però forti differenze tra settori: auto in recupero (+8,8%), in crescita gli altri mezzi di trasporto e i computer-elettronica; in calo mobili, tessile-abbigliamento-pelli e chimica. Il PMI di agosto, però, scende sotto la soglia neutrale, a 49,6.
Investimenti, consumi e lavoro. Nel secondo trimestre 2026 gli investimenti sono cresciuti ancora (+0,3%), sostenuti dal PNRR, che ha contribuito all’aumento di quelli in fabbricati non residenziali (+7,4%). Le indicazioni restano positive per il terzo trimestre, ma la fine del Piano peserà nel quarto. I consumi mostrano segnali contrastanti: le vendite al dettaglio in volume sono calate a luglio (-0,5%), sia per gli alimentari sia per gli altri beni, aprendo male il terzo trimestre. Ad agosto sono calate ancora le immatricolazioni di auto, ma è migliorata la fiducia dei consumatori; resta stabile quella delle imprese del commercio, con giudizi sulle vendite però peggiorati. L’occupazione è ferma: da aprile il numero degli occupati è rimasto pressoché invariato (+7mila fino a luglio), mentre sono aumentate le persone in cerca di lavoro (+72mila). Se l’occupazione resterà stabile, questa dinamica potrebbe tradursi in un aumento significativo del tasso di disoccupazione.
Export in espansione. A luglio le vendite all’estero sono cresciute del +1,4% sulla media del secondo trimestre, a prezzi correnti. Il risultato è dovuto all’aumento di quelle extra-UE (+4,6%), che ha più che controbilanciato il calo di quelle intra-UE (-1,6%). Tra le destinazioni spiccano Svizzera (+39,6% su luglio 2025), Cina (+27,6%) e Africa Settentrionale (+32,2%).
Il quadro internazionale. Nell’Eurozona l’industria è in calo: a luglio la produzione cresce in Spagna (+0,6%), mentre cala molto in Germania (-1,5%) e meno in Francia. Ad agosto il PMI sale in Germania ai massimi (54,3), torna in area espansiva in Francia (51,1) e scende appena sotto la soglia in Spagna. Nei servizi si arresta il rimbalzo seguito alla flessione post-guerra: solo la Spagna resta espansiva (57,8). Negli USA la produzione industriale ha aperto il terzo trimestre in rallentamento (+0,4% acquisito), dopo un buon secondo trimestre (+1,1%). Gli indici PMI e ISM confermano comunque un profilo espansivo. Ad agosto sono stati creati 162mila posti di lavoro, sopra la soglia dei 150mila, ma nei mesi estivi ha perso vigore la dinamica dei salari orari. La Cina è sostenuta dall’export: ad agosto la produzione industriale accelera al +5,2% annuo e il PMI sale a 51,5, grazie ai nuovi ordini. A trainare sono le esportazioni (+25,0% annuo), sostenute da alta tecnologia e semiconduttori. Debole invece la domanda interna: le vendite al dettaglio crescono solo dello +0,4% e gli investimenti scendono del -7,2% nei primi otto mesi, riflettendo la debolezza di immobiliare e infrastrutture e il riequilibrio nei settori con eccesso di offerta.