
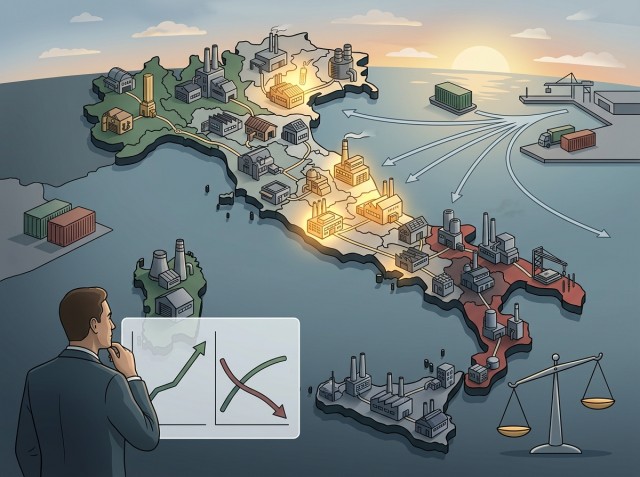
Gli ultimi tre mesi hanno restituito un’immagine articolata del sistema imprenditoriale italiano, caratterizzato da una sostanziale capacità di resistenza ma anche da segnali di rallentamento che interessano diversi comparti produttivi. Il periodo compreso tra luglio e settembre 2026 evidenzia un’economia che continua a generare opportunità, senza tuttavia riuscire a consolidare una ripresa omogenea.
Le piccole e medie imprese, autentica ossatura del tessuto economico nazionale, si trovano ad affrontare una situazione particolarmente complessa, nella quale l’andamento dei ricavi non sempre coincide con un miglioramento della redditività.
I dati sul fatturato industriale di luglio evidenziano una crescita del 4,8% in valore rispetto allo stesso mese dell’anno precedente, accompagnata tuttavia da una contrazione dello 0,6% in volume. Una differenza significativa, che richiama l’attenzione sulla necessità di distinguere l’incremento monetario delle vendite dall’effettiva crescita dell’attività produttiva.
Ancora più indicativo il dato sulla produzione industriale di agosto, diminuita dell’1,3% rispetto a luglio. Considerando il periodo giugno-agosto, la flessione raggiunge l’1,1% rispetto ai tre mesi precedenti. Numeri che confermano come il sistema industriale italiano attraversi una fase di debolezza, pur mantenendo una sostanziale stabilità produttiva nel confronto annuale.
Settori produttivi: performance differenti
L’analisi dei principali comparti economici mostra una crescente differenziazione tra aziende e settori.
Il comparto farmaceutico ha evidenziato segnali positivi nel corso dell’estate, mentre alcune attività legate alla meccanica specializzata e alle produzioni industriali ad alto valore aggiunto continuano a offrire opportunità interessanti.
Più complessa appare invece la situazione del sistema moda, della chimica e di alcune produzioni manifatturiere tradizionali.
Ad agosto il comparto tessile, abbigliamento e pelletteria ha registrato una contrazione produttiva del 14% rispetto all’anno precedente, mentre l’industria chimica ha evidenziato una flessione dell’11,4%.
Si tratta di segnali che meritano attenzione, soprattutto considerando la presenza di numerose piccole e medie imprese all’interno delle rispettive filiere.
Anche il settore delle costruzioni presenta un andamento disomogeneo. Le aziende specializzate in interventi tecnologici, efficientamento energetico e riqualificazione immobiliare possono beneficiare di specifiche opportunità, mentre altre realtà risentono maggiormente dell’aumento dei costi e della prudenza negli investimenti.
Il problema dei margini aziendali
Uno degli elementi centrali dell’attuale fase economica riguarda la redditività delle imprese.
L’aumento dei prezzi alla produzione industriale, pari al 10,9% su base annua ad agosto, rappresenta un fattore di pressione importante, sebbene fortemente influenzato dalla componente energetica.
Per molte PMI la difficoltà consiste nel trasferire integralmente gli aumenti dei costi sui prezzi di vendita, soprattutto quando la domanda finale manifesta segnali di debolezza.
Ne deriva il rischio di una compressione dei margini operativi che può condizionare investimenti, assunzioni e capacità di autofinanziamento.
In questo scenario diventa fondamentale una gestione particolarmente attenta dei costi, delle scorte, dei crediti commerciali e dei flussi di cassa.
Il fatturato rimane un indicatore importante, ma non può essere considerato l’unico parametro attraverso il quale valutare lo stato di salute di un’impresa.
Esportazioni ancora strategiche
Il commercio internazionale continua a rappresentare una componente essenziale per numerose aziende italiane.
A luglio le esportazioni sono aumentate del 4,7% in valore rispetto all’anno precedente, registrando tuttavia una diminuzione dell’1,7% in volume.
Anche in questo caso emerge una dinamica che invita alla prudenza: l’incremento del valore delle vendite all’estero non corrisponde necessariamente a una crescita delle quantità esportate.
Le imprese maggiormente internazionalizzate devono confrontarsi con mercati caratterizzati da incertezza geopolitica, pressioni sui costi e una concorrenza sempre più intensa.
La capacità di diversificare gli sbocchi commerciali, valorizzare la qualità delle produzioni e presidiare segmenti di mercato meno esposti alla competizione sui prezzi costituisce pertanto un elemento competitivo determinante.
Consumi interni e fiducia delle imprese
Sul mercato domestico permangono segnali di prudenza da parte delle famiglie.
Nel trimestre giugno-agosto le vendite al dettaglio hanno registrato una diminuzione dello 0,3% in valore e dello 0,5% in volume rispetto ai tre mesi precedenti.
Il rallentamento dei consumi interessa soprattutto le imprese più dipendenti dalla domanda interna, mentre il commercio elettronico continua a mostrare una maggiore capacità di sviluppo.
Anche il clima di fiducia delle imprese evidenzia una situazione incerta. Dopo i miglioramenti registrati durante l’estate, a settembre l’indicatore complessivo è sceso da 97 a 95,9 punti.
Il dato riflette soprattutto l’indebolimento delle aspettative nei servizi e nelle costruzioni, mentre la manifattura ha mostrato un moderato miglioramento della fiducia.
Credito, liquidità e investimenti
Per le piccole e medie imprese il rapporto con il sistema bancario continua a rivestire un’importanza strategica.
L’accesso alle risorse finanziarie, tuttavia, deve essere valutato non soltanto in termini di costo del credito, ma anche considerando la sostenibilità complessiva dell’indebitamento.
In una fase economica caratterizzata da margini potenzialmente più contenuti, diventa essenziale mantenere un equilibrio tra capitale proprio, finanziamenti esterni e capacità di generare liquidità.
Particolare attenzione dovrebbe essere riservata al capitale circolante, alla gestione dei tempi di incasso e pagamento e alla pianificazione degli investimenti.
Le imprese che dispongono di una struttura patrimoniale equilibrata possono affrontare con maggiore serenità eventuali rallentamenti della domanda, conservando al tempo stesso la possibilità di cogliere nuove opportunità commerciali.
Le prospettive per gli ultimi mesi del 2026
Il trimestre conclusivo dell’anno si presenta come un passaggio importante per comprendere la direzione dell’economia italiana.
Lo scenario più plausibile rimane quello di una crescita selettiva, con differenze significative tra settori, territori e singole realtà imprenditoriali.
Le aziende capaci di investire nell’innovazione, migliorare la produttività e rafforzare il proprio posizionamento commerciale potrebbero mostrare una maggiore capacità di adattamento.
Al contrario, le imprese caratterizzate da limitata capitalizzazione, elevata incidenza dei costi fissi e forte dipendenza da pochi clienti rischiano di risultare maggiormente vulnerabili.
Digitalizzazione, innovazione dei processi produttivi, formazione del personale e apertura verso nuovi mercati rappresentano fattori importanti per consolidare la competitività.
Occorre tuttavia evitare di considerare la trasformazione tecnologica come una soluzione automatica. Ogni investimento deve essere coerente con le dimensioni aziendali, la disponibilità finanziaria e le prospettive effettive della domanda.
Il sistema delle PMI italiane conserva importanti punti di forza: flessibilità organizzativa, competenze specialistiche, qualità delle produzioni e capacità di adattamento.
Sono caratteristiche che hanno consentito a numerose imprese di affrontare con successo anche fasi economiche particolarmente difficili.
La sfida dei prossimi mesi sarà trasformare questa capacità di resistenza in una crescita sostenibile e duratura.
Perché il vero indicatore della solidità delle imprese italiane non sarà soltanto l’aumento del fatturato, ma soprattutto la capacità di generare redditività, preservare liquidità e continuare a investire nel proprio futuro.