
- Il greggio cala a 90 dollari al barile, ma i colli di bottiglia nella raffinazione mantengono il diesel su livelli record;
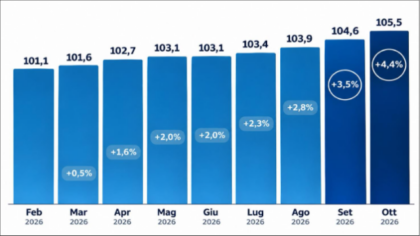
- Picco dell’inflazione previsto nel primo trimestre 2027 (4,4% nell’Eurozona, 4,3% negli USA), spinto dai beni alimentari e dai prezzi alla produzione;
- Attesi nuovi rialzi dei tassi da parte delle banche centrali: Fed al 4,50-4,75% e BCE al 3,00% entro marzo 2027;
- Erosione del potere d’acquisto e calo dei salari reali alimentano le tensioni sociali in Europa.
Ecco quanto emerge dall’ultimo report sull’outlook inflazionistico elaborato dal team di ricerca economica di Allianz Trade, il leader mondiale dell’assicurazione del credito.
Energia in calo all’origine, ma la raffinazione frena i ribassi presso i distributori
Dopo le elezioni di metà mandato negli Stati Uniti e i segnali di distensione sul fronte iraniano, il petrolio Brent è sceso di oltre il 20% rispetto ai picchi di fine ottobre, attestandosi intorno ai 90 dollari al barile. Tuttavia, il premio per il rischio geopolitico, i costi di trasporto e la ricostituzione delle scorte manterranno la media del quarto trimestre a 100 dollari, per poi scendere a 73 dollari entro fine 2027 (con margini di ulteriore ribasso in caso di un accordo sullo Stretto di Hormuz).
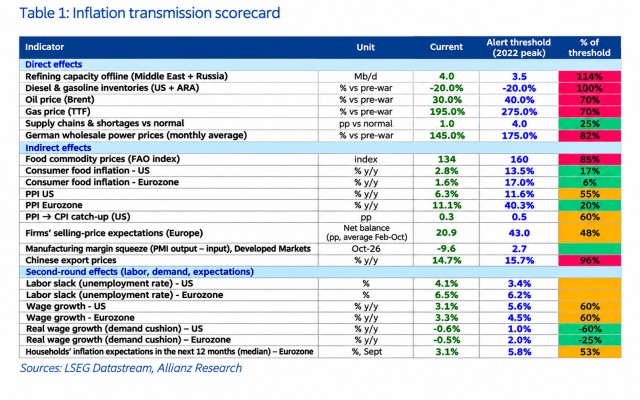
Il gas europeo viaggia su una media di 85 EUR/MWh nel quarto trimestre, con una discesa prevista a 45 EUR/MWh entro fine 2027 (ma comunque +40% rispetto ai livelli prebellici). Il vero collo di bottiglia resta però la raffinazione: con circa 3,5 milioni di barili al giorno fuori servizio, i prezzi all’ingrosso del diesel sono balzati del 100-115% da inizio anno (+35% alla pompa in Europa, +70% negli USA) e resteranno elevati fino al secondo trimestre del 2027.
L’effetto ritardato sul carrello della spesa e la spinta dei prezzi alimentari
Lo shock dei costi si sta trasferendo al consumo con un fisiologico ritardo. I prezzi alla produzione segnano +11,1% su base annua nell’Eurozona e +6,3% negli Stati Uniti, mentre la Cina esporta inflazione (+15% i prezzi all’export) nonostante la debolezza della domanda interna. I beni alimentari seguiranno questa traiettoria: i prezzi alla produzione nell’area euro toccheranno il picco nel primo trimestre 2027, seguiti dai prezzi al consumo nei due trimestri successivi, con un possibile aggravio fino a +0,5 punti percentuali legato agli effetti climatici di un forte fenomeno El Niño. Di conseguenza, l’inflazione complessiva salirà ancora:
- Eurozona: dal 4,0% al 4,4% nel Q1 2027 (media annua al 3,0%).
- Stati Uniti: dal 4,0% al 4,3% a inizio 2027 (media annua al 3,3%).
- Giappone: dal 2,1% al 2,2% (media annua all’1,7%).
Le economie emergenti importatrici di energia e cibo e con valute deboli (India, Filippine, Egitto, Nigeria, Turchia) restano le più esposte. In uno scenario avverso con il Brent stabilmente sopra i 100 dollari, l’inflazione media del 2027 potrebbe raggiungere il 4,8% nell’Eurozona e il 4,5% negli USA.
Banche centrali pronte a nuovi rialzi; impatto limitato dell’IA
Per contenere le aspettative di inflazione, gli istituti centrali dovranno intervenire nuovamente, pur in assenza di una spirale salari-prezzi analoga a quella del 2022 (la crescita salariale USA è al 3,1% contro il picco del 5,6% di quattro anni fa). Si prevedono:
- Federal Reserve: tre ulteriori rialzi (dicembre, gennaio, marzo) fino al 4,50-4,75%, prima di avviare i tagli verso il 3,75% entro fine 2028.
- BCE: due rialzi (dicembre e marzo) fino al 3,00%, per poi scendere al 2,25%.
- Bank of England e Bank of Japan: rialzi a dicembre e marzo rispettivamente fino al 4,50% e all’1,75%.
Sul fronte tecnologico, gli investimenti nell’Intelligenza Artificiale aggiungeranno solo +0,3 punti percentuali all’inflazione statunitense nel biennio 2026-2027 (tramite domanda energetica ed effetto ricchezza), prima di esercitare una pressione disinflazionistica nel medio termine grazie all’aumento della produttività e alla moderazione salariale.
Mercati finanziari: obbligazioni in allineamento, azionario vulnerabile
Mentre il mercato obbligazionario ha già iniziato a prezzare il nuovo scenario — con i rendimenti decennali attesi a fine 2026 al 5,00% negli USA (4,75% nel 2027) e al 3,30% per il Bund tedesco (3,50% nel 2027) — i mercati azionari e del credito restano ancorati ai solidi fondamentali legati all’IA, risultando però vulnerabili: tassi più alti potrebbero innescare correzioni fino al 6% sull’azionario e un allargamento degli spread investment grade di 20 punti base. Inoltre, se i prezzi energetici resteranno alti per tutto il 2027, i margini di profitto delle imprese rischiano una contrazione di 1-2 punti percentuali.
Famiglie sotto pressione e tensioni sociali
Nell’economia reale, i salari non compensano il carovita: nel quarto trimestre le retribuzioni reali calano dell’1,2% su base annua nell’Eurozona e dello 0,9% negli Stati Uniti. Nonostante le misure tampone adottate dai governi — tra cui tetti alle bollette in Italia, tagli alle accise e sconti sui carburanti in Spagna e Germania, e aumenti del salario minimo in Francia, Germania e Spagna — lo spazio fiscale è nettamente inferiore rispetto al 2022. Secondo il sondaggio Allianz Pulse, il 75% degli intervistati prevede un aumento del costo della vita superiore al 2% nel prossimo anno, mentre crescono i timori per l’impatto dell’IA sull’occupazione. Il disagio economico sta alimentando proteste in diversi Paesi europei, inclusi Italia, Francia, Spagna e Belgio, colpiti dalla cosiddetta “trappola della resilienza intermedia” evidenziata dal Social Resilience Index.